После белка: почему клетчатка становится новым аргументом на упаковке
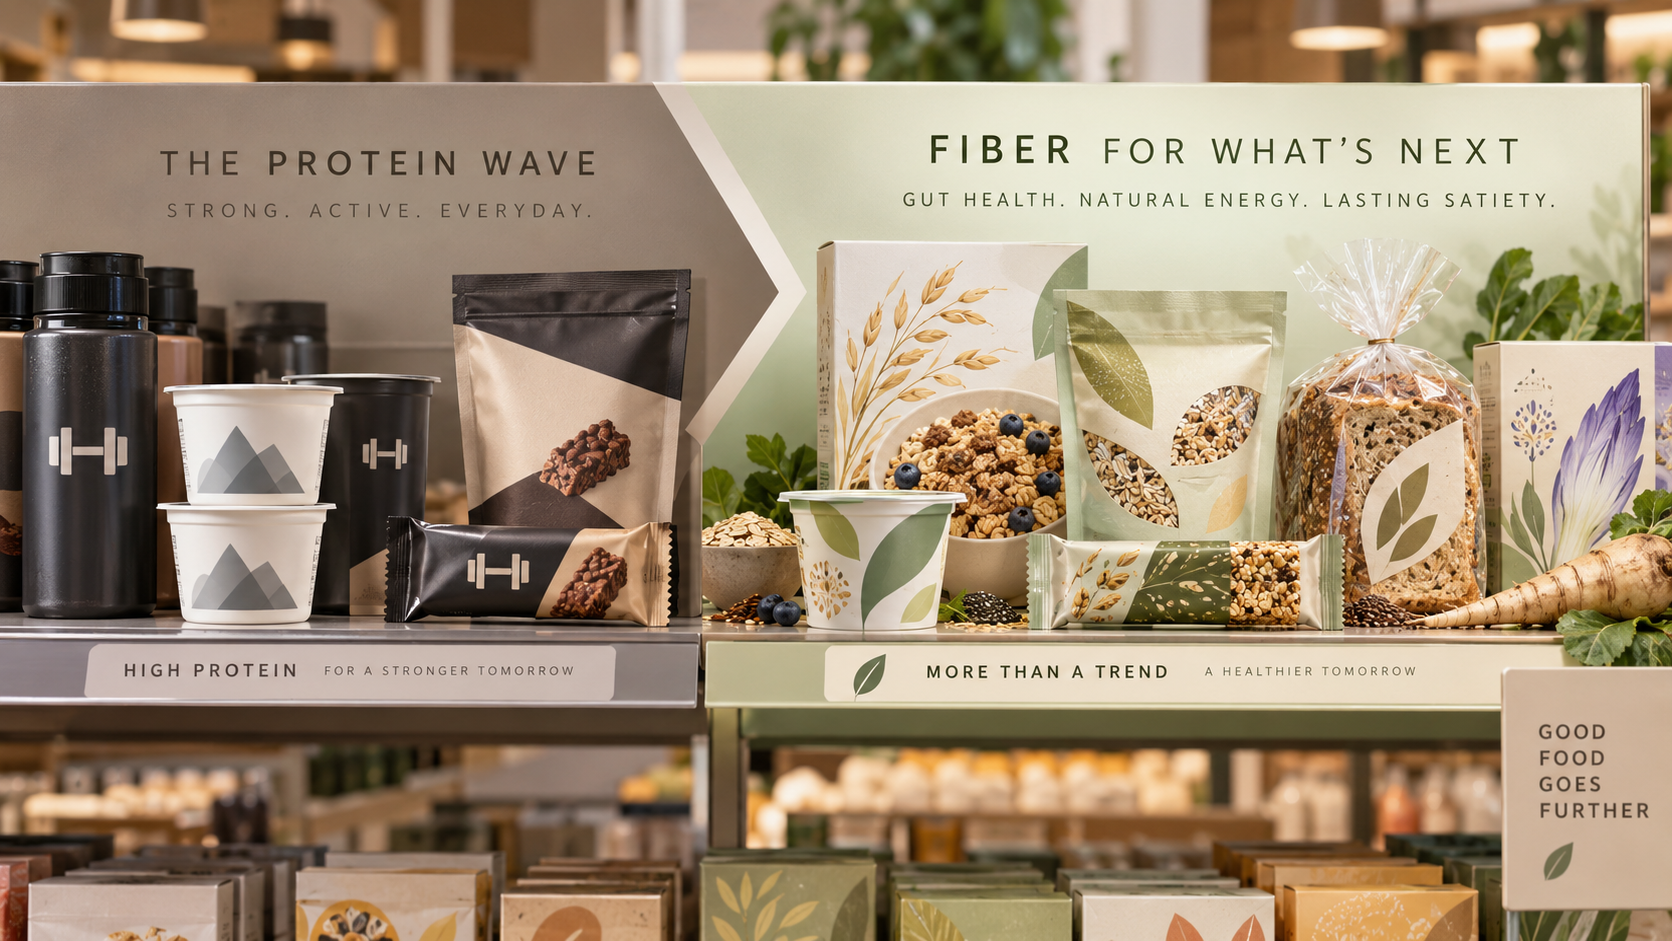
Белок несколько лет подряд был почти универсальным языком функционального питания. Надпись high protein появилась на йогуртах, десертах, батончиках, напитках, хлебе и в категориях, которые раньше никак не ассоциировались со спортивным рационом, — вплоть до чипсов: у Doritos в США есть версия с 10 г белка на порцию.
Белковый тренд никуда не уходит, но у массовости есть цена. Чем чаще одно и то же преимущество встречается на полке, тем хуже оно выделяет продукт. Euromonitor фиксирует у покупателей Северной Америки и Западной Европы усталость от общих заявлений о высоком содержании белка: производителям приходится искать более точное позиционирование — под возраст, повод потребления, формат.
На этом фоне всё заметнее становится другой нутриент — клетчатка.
В зарубежной отраслевой прессе закрепился термин fibermaxxing (от английского fiber — клетчатка): сознательное стремление увеличить количество пищевых волокон в рационе. Слово родилось в социальных сетях в 2025 году и за год перешло в отраслевые отчёты. Innova Market Insights пишет, что после многих лет доминирования белка клетчатка выходит в центр внимания европейских потребителей, а тема здоровья кишечника заняла второе место в её списке главных трендов 2026 года. Circana считает интерес к клетчатке долгосрочной привычкой, частью более широкого движения к профилактическому питанию.
Крупный бизнес уже сделал ставку. Гендиректор PepsiCo Рамон Лагуарта осенью 2025 года сказал аналитикам, что клетчатка станет следующим белком.
Для производителя отсюда вытекает практический вопрос: в каких категориях клетчатка способна дать продукту устойчивое преимущество и что для этого нужно помимо надписи на упаковке.
Клетчатка выходит из тени
Сама клетчатка, конечно, не новая. Овощи, фрукты, зерновые, бобовые и орехи всегда были её естественными источниками. Меняется отношение покупателя: пищевые волокна начинают восприниматься как самостоятельное функциональное преимущество продукта.
Главная причина — интерес к здоровью кишечника. По данным Innova, 77% потребителей, которые хотят есть больше клетчатки, объясняют это именно заботой о кишечнике; среди других причин — контроль веса (41%), здоровье сердца (38%) и чувство сытости (27%). В Европе число новых продуктов с заявлениями о пользе для кишечника и пищеварения выросло с 2024 по 2025 год на 52%. Euromonitor называет здоровье кишечника центральной темой целостного благополучия: вокруг неё строятся заявления о пробиотиках и высоком содержании клетчатки.
Характерно, что и индустрия начинает говорить о клетчатке более зрело. В 2026 году обсуждение смещается от fibermaxxing к fibermixxing — сочетанию разных типов пищевых волокон в одном продукте, поскольку в организме они работают по-разному. Внимание переходит от одной крупной цифры на упаковке к тому, какие именно ингредиенты используются и какую роль они выполняют. Для тренда это хороший признак взросления.
Почему именно сейчас
У роста интереса к клетчатке сходятся несколько причин.
Первая — функционализация обычной еды. Покупателю всё чаще недостаточно абстрактного «полезно»: продукт должен отвечать на конкретную потребность.
Вторая — сама тема здоровья кишечника и микробиоты. За несколько лет она вышла далеко за пределы йогуртов с пробиотиками и стала зонтичной: вокруг неё строятся продукты самых разных категорий.
Третья — изменение отношения к насыщению и размеру порций. На фоне распространения препаратов GLP-1, снижающих аппетит, производители ищут продукты для новой модели питания: меньше объём, выше питательная ценность, дольше сытость. По данным IGD и NIQ, 34% британских пользователей таких препаратов увеличили потребление клетчатки, а Euromonitor отмечает, что препараты GLP-1 усиливают спрос на менее переработанную еду. О том, как они меняют привычный размер порции, мы подробно писали в материале «Покупатель начинает есть меньше».
Четвёртая — эффект новизны. Когда дополнительный белок обещает едва ли не каждый функциональный продукт, слово «белок» на упаковке постепенно перестаёт выделять товар. Клетчатка этот путь ещё не прошла.
Что делают крупные производители
Самый показательный пример — PepsiCo. В начале 2026 года компания вывела в США попкорн Smartfood FiberPop с 6 г клетчатки на порцию и чипсы SunChips Fiber с 3 г, сделанные с чёрной фасолью и цельным зерном. Лагуарта отдельно подчеркнул, что ключом к теме клетчатки для компании станет добавление цельного зерна, — к этой детали мы ещё вернёмся.
Для PepsiCo это второе движение в одном направлении: параллельно компания развивает уменьшенные порции для покупателя, который стал есть меньше.
В молочной категории показателен пример Danone: в США компания выпускает Activia Fiber, где пробиотики сочетаются с 3 г клетчатки на порцию. Здесь функция вытекает из самой категории — от йогурта покупатель давно ждёт пользы для пищеварения.
Российский покупатель тоже смотрит в эту сторону
В России тренд находится на более ранней стадии, но первые сигналы уже видны.
По данным сервиса «Купер», товары с высоким содержанием клетчатки в 2024 году присутствовали в 13% заказов, а по итогам 2025 года — уже в 18%. Количество таких товаров в расчёте на пользователя выросло за год на 11%, средний чек на них составил 218 рублей.
Показательно, что именно покупали. Чаще всего это были крупы, бобовые и орехи: гречка, бурый рис, красная и белая фасоль, булгур. Специальные продукты с добавленной клетчаткой среди лидеров не называются.
Эти данные легко прочитать как отставание: в Европе уже есть рынок обогащённых продуктов, у нас покупают гречку. Однако и в Европе основным источником клетчатки остаются обычные продукты — по данным Innova, около 73% потребителей называют таковыми фрукты и овощи. Европейские бренды работают с этим осознанно: старшему поколению продвигают традиционные зерновые источники, молодому, пришедшему к теме через социальные сети, — функциональные продукты и пребиотики. При этом, как отмечает Innova, молодые покупатели хуже понимают, в каких продуктах клетчатка содержится и что выбирать.
Для российского производителя отсюда следует вопрос об аудитории. Покупатель, который берёт булгур и фасоль, скорее всего, продолжит искать клетчатку в знакомых категориях. Молодой городской покупатель, узнавший о клетчатке из соцсетей, — другой сегмент с другими ожиданиями. Стоит помнить и об ограничении данных: они описывают аудиторию сервиса доставки.
Инулин и ловушка одного ингредиента
На фоне тренда всё чаще звучит ещё одно слово — инулин. Это пищевое волокно, которое производители используют как функциональный ингредиент, в том числе в продуктах с пребиотическим позиционированием. Он удобен технологически: его можно добавлять в молочные продукты, напитки, десерты и снеки.
Здесь и возникает первая ловушка. Инулин — лишь один из многих видов пищевых волокон, и ставить знак равенства между ним и пользой для кишечника нельзя. Разные волокна по-разному ведут себя в продукте и в организме и неодинаково переносятся: резкое увеличение количества клетчатки в рационе может вызывать дискомфорт со стороны пищеварения. Circana советует брендам уходить от логики «чем больше, тем лучше» к количеству, подходящему конкретному человеку, и честно объяснять покупателю вопросы переносимости.
Для производителя это означает, что гонка «у кого больше граммов» может оказаться такой же примитивной, как попытка добавить максимум белка в любой продукт. У неё есть и сугубо коммерческое следствие: покупатель, которому стало некомфортно после первой упаковки, вторую не купит.
Функциональный ингредиент не исправляет продукт
Это, пожалуй, главный риск нового тренда, и пищевая индустрия уже знает его механику. Возникает потребительский интерес, производители добавляют востребованный ингредиент почти во все категории, полка заполняется продуктами с одинаковым заявлением, и оно перестаёт что-либо отличать. С белком это уже произошло, и клетчатка движется тем же путём: по данным Innova, в 2020–2025 годах число новинок с заявлениями о клетчатке росло в среднем на 15% в год в мороженом и десертах и на 16% — в заменителях мяса.
Риск усиливается тем, что параллельно развивается противоположный тренд — «чистая этикетка» и недоверие к сильно переработанной еде. Euromonitor фиксирует одновременно рост интереса к функциональному питанию и стремление покупателей к минимально переработанным продуктам с понятным составом. По оценке агентства, после нескольких лет нагромождения заявлений покупатель хочет функциональности без сложных терминов.
Отсюда потенциальный конфликт. На лицевой стороне упаковки — «Высокое содержание пищевых волокон. Пребиотик». На обороте — длинный состав с технологическими ингредиентами. И у покупателя появляется логичный вопрос: зачем брать специально обогащённый продукт, если клетчатку можно получить из крупы, овощей или яблока?
Здесь пригождается деталь из стратегии PepsiCo. Делая ставку на цельное зерно и фасоль, компания набирает клетчатку через ингредиенты, которые не нужно объяснять покупателю. Путей может быть несколько, и этот показывает, как крупный производитель снимает противоречие между функцией и понятным составом.
Вкус по-прежнему важнее модного ингредиента
Есть и более прозаичная проблема. Можно создать продукт с идеальным функциональным профилем, который человек купит один раз из любопытства — и больше не возьмёт.
Дополнительная клетчатка влияет на вкус, текстуру и плотность продукта. Поэтому успех функциональной новинки зависит от многого помимо возможности вынести нужное заявление на лицевую сторону упаковки. В конечном счёте покупатель оценивает, вкусно ли, удобно ли, понятен ли состав, соответствует ли цена ожидаемой пользе и хочется ли купить продукт второй раз.
Именно повторная покупка отделяет устойчивый тренд от красивой презентации для категорийного менеджера.
Что можно писать на упаковке
У тренда есть и вполне практическая сторона. В ЕАЭС условия для заявлений о пищевых волокнах установлены приложением 5 к техническому регламенту ТР ТС 022/2011 «Пищевая продукция в части её маркировки».
Заявление «источник пищевых волокон» допускается, если их содержание составляет не менее 3 г на 100 г твёрдого продукта или не менее 1,5 г на 100 мл жидкого. Для заявления «высокое содержание пищевых волокон» пороги вдвое выше: не менее 6 г на 100 г и не менее 3 г на 100 мл.
Между маркетинговой идеей «давайте добавим клетчатку» и реальным преимуществом на упаковке лежат рецептура, технология и требования к маркировке. Заявления о более конкретном влиянии продукта на здоровье требуют ещё большей аккуратности: формулировка должна соответствовать тому, что производитель действительно может подтвердить.
Станет ли клетчатка новым белком
Руководитель PepsiCo отвечает на этот вопрос утвердительно, хотя картина, скорее всего, окажется сложнее.
Белок никуда не уходит. Это разные потребности, которые всё чаще существуют рядом: Circana рассматривает интерес к клетчатке как тренд, дополняющий белковый, а Euromonitor называет клетчатку и белок главными выигравшими нутриентами, в том числе в роли совместных заявлений на одной упаковке.
В логике продуктовых инноваций сходство при этом действительно есть. Белок прошёл путь от нутриента к потребительскому преимуществу, затем к заметному слову на упаковке и наконец к самостоятельной продуктовой платформе. Клетчатка сейчас примерно в середине этого пути.
И у неё есть то, чего у белкового бума не было. Белок стал модным, когда большинство взрослых в США, по данным CDC, и так получали его больше нормы. С клетчаткой обратная ситуация: её не хватает большинству. В Великобритании рекомендуемые 30 г пищевых волокон в день получают лишь 4% взрослых. Лагуарта на отраслевой конференции CAGNY в феврале 2026 года назвал клетчатку главным дефицитом рациона в США и, по его словам, в большинстве стран мира.
Россия в этом ряду не исключение. Роспотребнадзор рекомендует взрослым не менее 30 г клетчатки в день и оценивает среднее фактическое потребление в стране примерно в 12–15 г — меньше половины нормы.
Мода лишь сделала заметным реальный пробел в рационе, и именно на этом пробеле держится довод в пользу долговечности тренда.
Что это означает для производителя
Самая рискованная реакция на новый тренд — увидеть растущие цифры и срочно добавить модный ингредиент в существующий SKU. Работать стоит в обратном порядке: сначала определить, какую потребительскую задачу решает продукт. Если клетчатка её естественно усиливает — в завтраках, хлебе, снеках, молочных продуктах, готовой еде, напитках, — имеет смысл браться за рецептуру и позиционирование. Если единственный аргумент звучит как «сейчас все говорят про клетчатку», риск выпустить ещё один функциональный продукт без устойчивого спроса довольно высок.
Отдельно стоит проверить пять вещей.
Категория. Ожидает ли покупатель такую функцию именно от этого продукта?
Количество. Хватает ли пищевых волокон, чтобы пройти пороги ТР ТС 022/2011 для заявления на упаковке? Символическое присутствие ингредиента покупатель рано или поздно заметит.
Рецептура. Не разрушает ли функциональность вкус и текстуру?
Состав. Не противоречит ли новое заявление параллельному запросу на простую и понятную еду?
Повторная покупка. Есть ли у продукта причина остаться в корзине, когда эффект новизны закончится?
Последний вопрос, пожалуй, главный. Интерес к тренду обеспечивает первую покупку, а дальше судьбу продукта решает то, вернётся ли за ним покупатель. Если клетчатка действительно станет следующим большим направлением функционального питания, выиграют производители, которые сумеют встроить её в продукт так, чтобы покупателю не пришлось выбирать между пользой, вкусом и понятным составом.